Domain lagervertrag.de kaufen?
Wir ziehen mit dem Projekt
lagervertrag.de um.
Sind Sie am Kauf der Domain
lagervertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lagervertrag.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Brunnen Mietvertrag 1025200, DIN A4, Wohnräume mit Wohnungsgeberbescheinigung, 8-seitigA4-Formularsatz zum Mieten oder Vermieten einer Wohnung Vertrag aus 3 beidseitig bedruckten Seiten mit Platz für individuelle Vereinbarungen Inkl. beidseitig bedruckter Wohnungsgeberbescheinigung mit rechtlichen Hinweisen Enthält Abschnitte zu Mietsache, Mietzeit, Nebenkosten und Kleinreparaturen Auch Staffelmiete und Indexmiete möglich Zur Beschriftung per Hand oder mittels Schreibmaschine geeignet Merkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 4 Blatt (8-seitig bedruckt) Ausführung: gefalzt3,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Mietvertrag MV464, DIN A4, für Wohnräume, 4-seitig, 25 StückMerkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 2 Blatt Ausführung: gefalzt Inhalt: 25Stück, sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung und Hausordnung, hand- und maschinenbeschreibbar, rechtssicher, aus chlor- und holzfreiem Papier33,31 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Mietvertrag MV469, DIN A4, für Wohnräume, 6-seitig, 25 StückMietverträge für Wohnraum nach dem ehemaligen Mustermietvertrag des Bundesjustizministeriums Enthält 25 Sätze im A4-Format mit jeweils 6 Seiten Mit ausführlicher Mietraumbeschreibung, Betriebskostenaufstellung, Hausordnung und Übergabeprotokoll Aktualisiert nach den BGH-Urteilen bzgl. Schönheitsreparaturen/Abgeltungsklauseln Aktualisiert nach Mietnovellierungsgesetz 2015 Geeignet zur Beschriftung per Hand oder mittels Schreibmaschine Von Rechtsexperten geprüft, rechtssicher Merkmale: Ausführung: für Wohnungen43,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Zweckform Mietvertrag 2874, DIN A4, für gewerbliche Räume, 6-seitigMerkmale: Ausführung: für gewerbliche Räume weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 6 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Vereinbarung über Mietzweck, Konkurrenzschutz und Werbemaßnahmen, mit Betriebskostenaufstellung, aus chlorfrei gebleichtem Papier, rechtssicher4,51 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Brunnen Mietvertrag 1025200, DIN A4, Wohnräume mit Wohnungsgeberbescheinigung, 8-seitigA4-Formularsatz zum Mieten oder Vermieten einer Wohnung Vertrag aus 3 beidseitig bedruckten Seiten mit Platz für individuelle Vereinbarungen Inkl. beidseitig bedruckter Wohnungsgeberbescheinigung mit rechtlichen Hinweisen Enthält Abschnitte zu Mietsache, Mietzeit, Nebenkosten und Kleinreparaturen Auch Staffelmiete und Indexmiete möglich Zur Beschriftung per Hand oder mittels Schreibmaschine geeignet Merkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 4 Blatt (8-seitig bedruckt) Ausführung: gefalzt3,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Mietvertrag MV464, DIN A4, für Wohnräume, 4-seitig, 25 StückMerkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 2 Blatt Ausführung: gefalzt Inhalt: 25Stück, sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung und Hausordnung, hand- und maschinenbeschreibbar, rechtssicher, aus chlor- und holzfreiem Papier33,31 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Sigel Mietvertrag MV469, DIN A4, für Wohnräume, 6-seitig, 25 StückMietverträge für Wohnraum nach dem ehemaligen Mustermietvertrag des Bundesjustizministeriums Enthält 25 Sätze im A4-Format mit jeweils 6 Seiten Mit ausführlicher Mietraumbeschreibung, Betriebskostenaufstellung, Hausordnung und Übergabeprotokoll Aktualisiert nach den BGH-Urteilen bzgl. Schönheitsreparaturen/Abgeltungsklauseln Aktualisiert nach Mietnovellierungsgesetz 2015 Geeignet zur Beschriftung per Hand oder mittels Schreibmaschine Von Rechtsexperten geprüft, rechtssicher Merkmale: Ausführung: für Wohnungen43,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
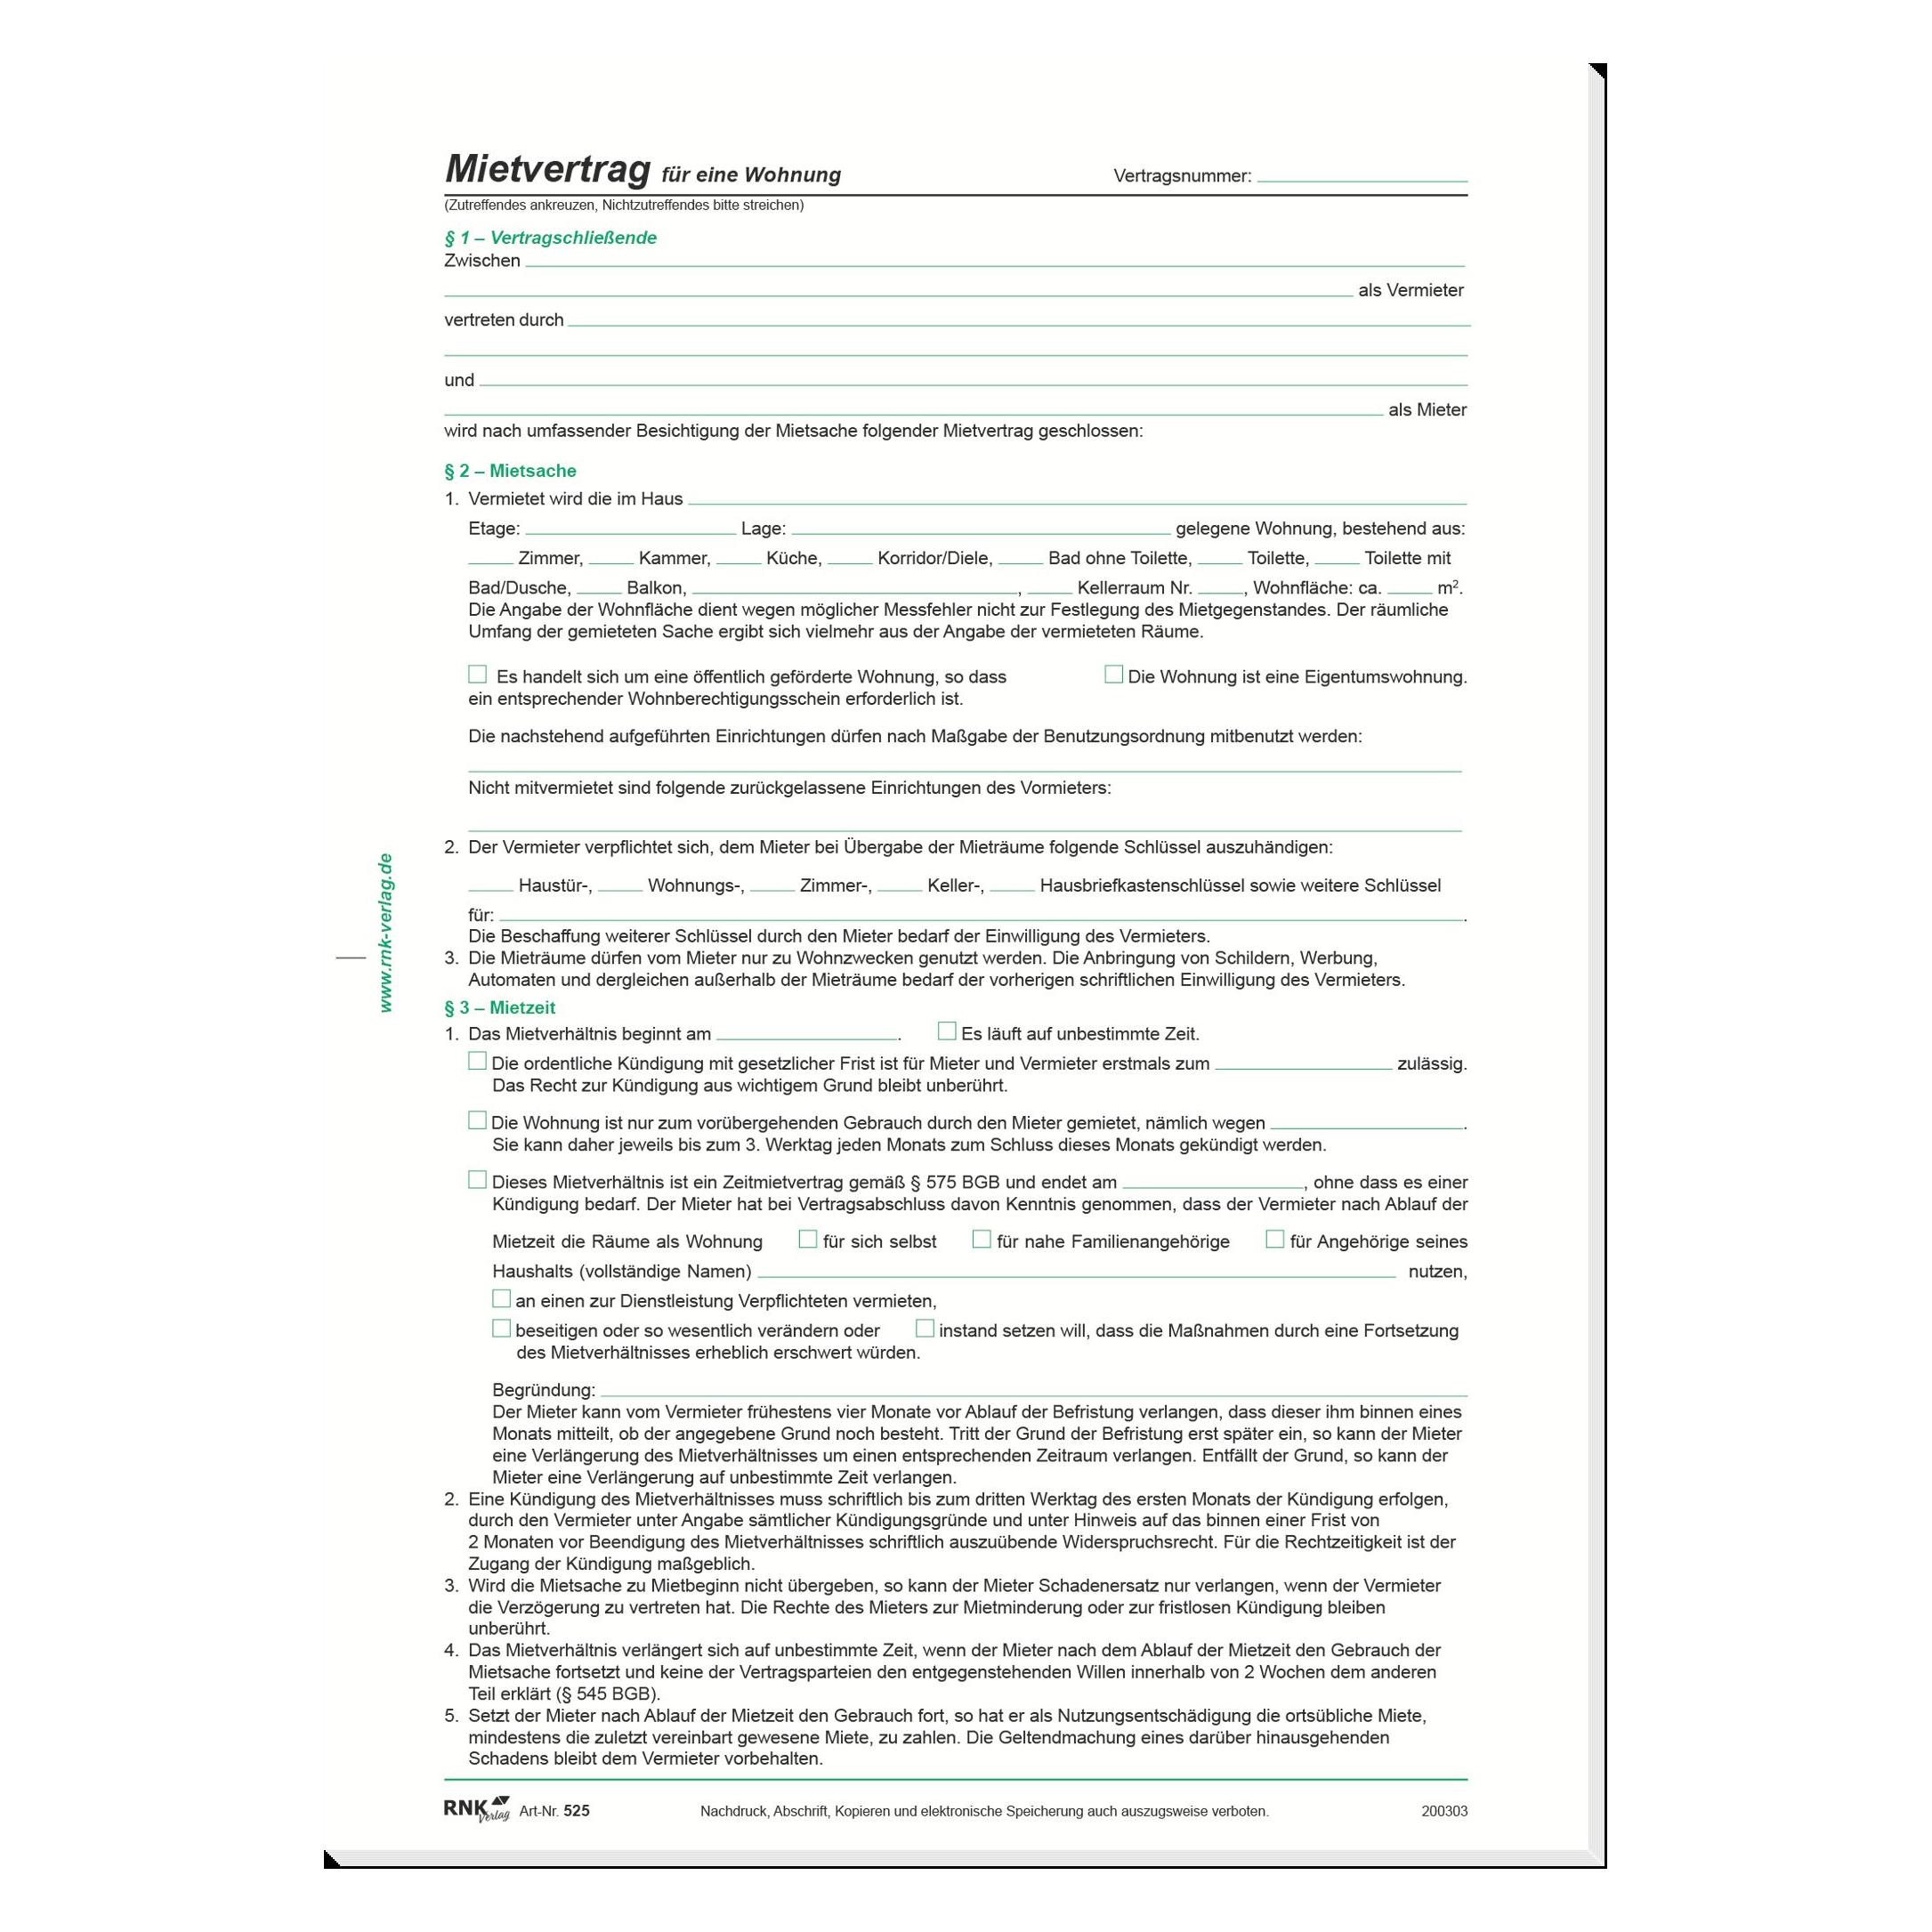
RNK Mietvertrag 553/10, DIN A4, für Garagen, 8-seitig, 10 StückMerkmale: Ausführung: für Garagen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 4-seitig Ausführung: gefalzt Inhalt: 10Stück, Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz, zur befristeten oder unbefristeten Vermietung von einzelnen oder mehreren Garagen, mit Regelungen zu Betriebskosten, Heizung und Stromversorgung, rechtssicher24,15 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.